
- OMX Baltic−0,56%315,39
- OMX Riga−0,6%1 009,16
- OMX Tallinn−0,45%2 240,36
- OMX Vilnius−0,58%1 482,87
- S&P 500−3,7%6 910,39
- DOW 30−1,93%48 147,33
- Nasdaq −5,28%22 617,73
- FTSE 100−1,02%10 346,34
- Nikkei 225−5,06%56 436,65
- USD/EUR0,00%0,91
- GBP/EUR0,00%1,19
- OMX Baltic−0,56%315,39
- OMX Riga−0,6%1 009,16
- OMX Tallinn−0,45%2 240,36
- OMX Vilnius−0,58%1 482,87
- S&P 500−3,7%6 910,39
- DOW 30−1,93%48 147,33
- Nasdaq −5,28%22 617,73
- FTSE 100−1,02%10 346,34
- Nikkei 225−5,06%56 436,65
- USD/EUR0,00%0,91
- GBP/EUR0,00%1,19
Внимание! Этой статье более 5 лет, и она находится в цифировом архиве издания. Издание не обновляет и не модифицирует архивированный контент, поэтому может иметь смысл ознакомиться с более поздними источниками.
Банки ломают традиции
Требования ЕС и усиливающаяся конкуренция в банковском секторе привели к необходимости сокращения расходов банками и специализации их на определённых финансовых услугах.
Влияние крупных банков, по оценке части специалистов, в результате станет ослабевать.
Предпосылки уже заметны на эстонском рынке банковских услуг. Например, крупные банки не первый год сокращают число своих контор и банковских аппаратов. О закрытии части офисов на днях заявил и Danske Bank Group, который намерен сократить обслуживание розничных клиентов, сосредоточившись на бизнес-клиентах.
Розничный банкинг – дёшево и хлопотно
В первой половине этого года банк сократит половину своих представительств, оставив только шесть. Многие услуги, которые раньше предоставлялись в конторах, теперь будут оказываться через торговцев и банковские аппараты наличных денег. Danske, как сообщил газете Aripaev исполнительный руководитель Danske Bank Eesti Айвар Рехе, проанализировал банковский сектор в странах Балтии и пришёл к выводу, что обслуживание розничных клиентов – дело менее перспективное.
Как пояснил руководитель по связям с общественностью Krediidipank Аллан Соон, длительное время ставка Euribor, а также опирающиеся на неё процентные ставки были очень низкими, а это серьёзно влияет на прибыльность банка. «Такая ситуация может поставить банки перед выбором, на какой клиентский сегмент стоит обратить больше внимания. Среди займов частных клиентов большая часть – жилищные кредиты, интресс которых из-за низкой ставки Euribor и конкуренции очень снизился», - сообщил он.
По словам финансового руководителя DNB Pank Меэлиса Паакспуу, отход Danske от эстонского рынка частных клиентов показывает, насколько велика на самом деле конкуренция в банковском секторе Эстонии. Сегодня банки, как он отметил, должны напрягаться ради каждого клиента и предлагать ему как можно более выгодные услуги.
На уровне бизнес-клиентов конкуренция в Эстонии тоже жёсткая. В позапрошлом году с рынка корпоративного банкинга ушёл, например, итальянский банк UniCredit. «Однако сосредоточение на бизнес-клиентах для банка выгоднее прежде всего из-за разницы в масштабах сделок. Оборот сделки, заключённой с бизнес-клиентом, может достигать миллионов, в то время как в случае с частным клиентом эта цифра обычно измеряется в десятках тысяч», - сказал он. Потребности бизнес-клиента, по словам Соона, более сложные, и часто приходится предлагать им более сложные решения, что позволяет банкам просить за свою работу и более высокую плату.
Влияние крупных банков снизится
Как отметил руководитель розничного банкинга LHV Андрес Киттер, концентрация в руках четырёх крупнейших банков 90% рынка – самая большая проблема на банковском рынке Эстонии. «Это индикатор нерационального поведения рынка», - считает он.
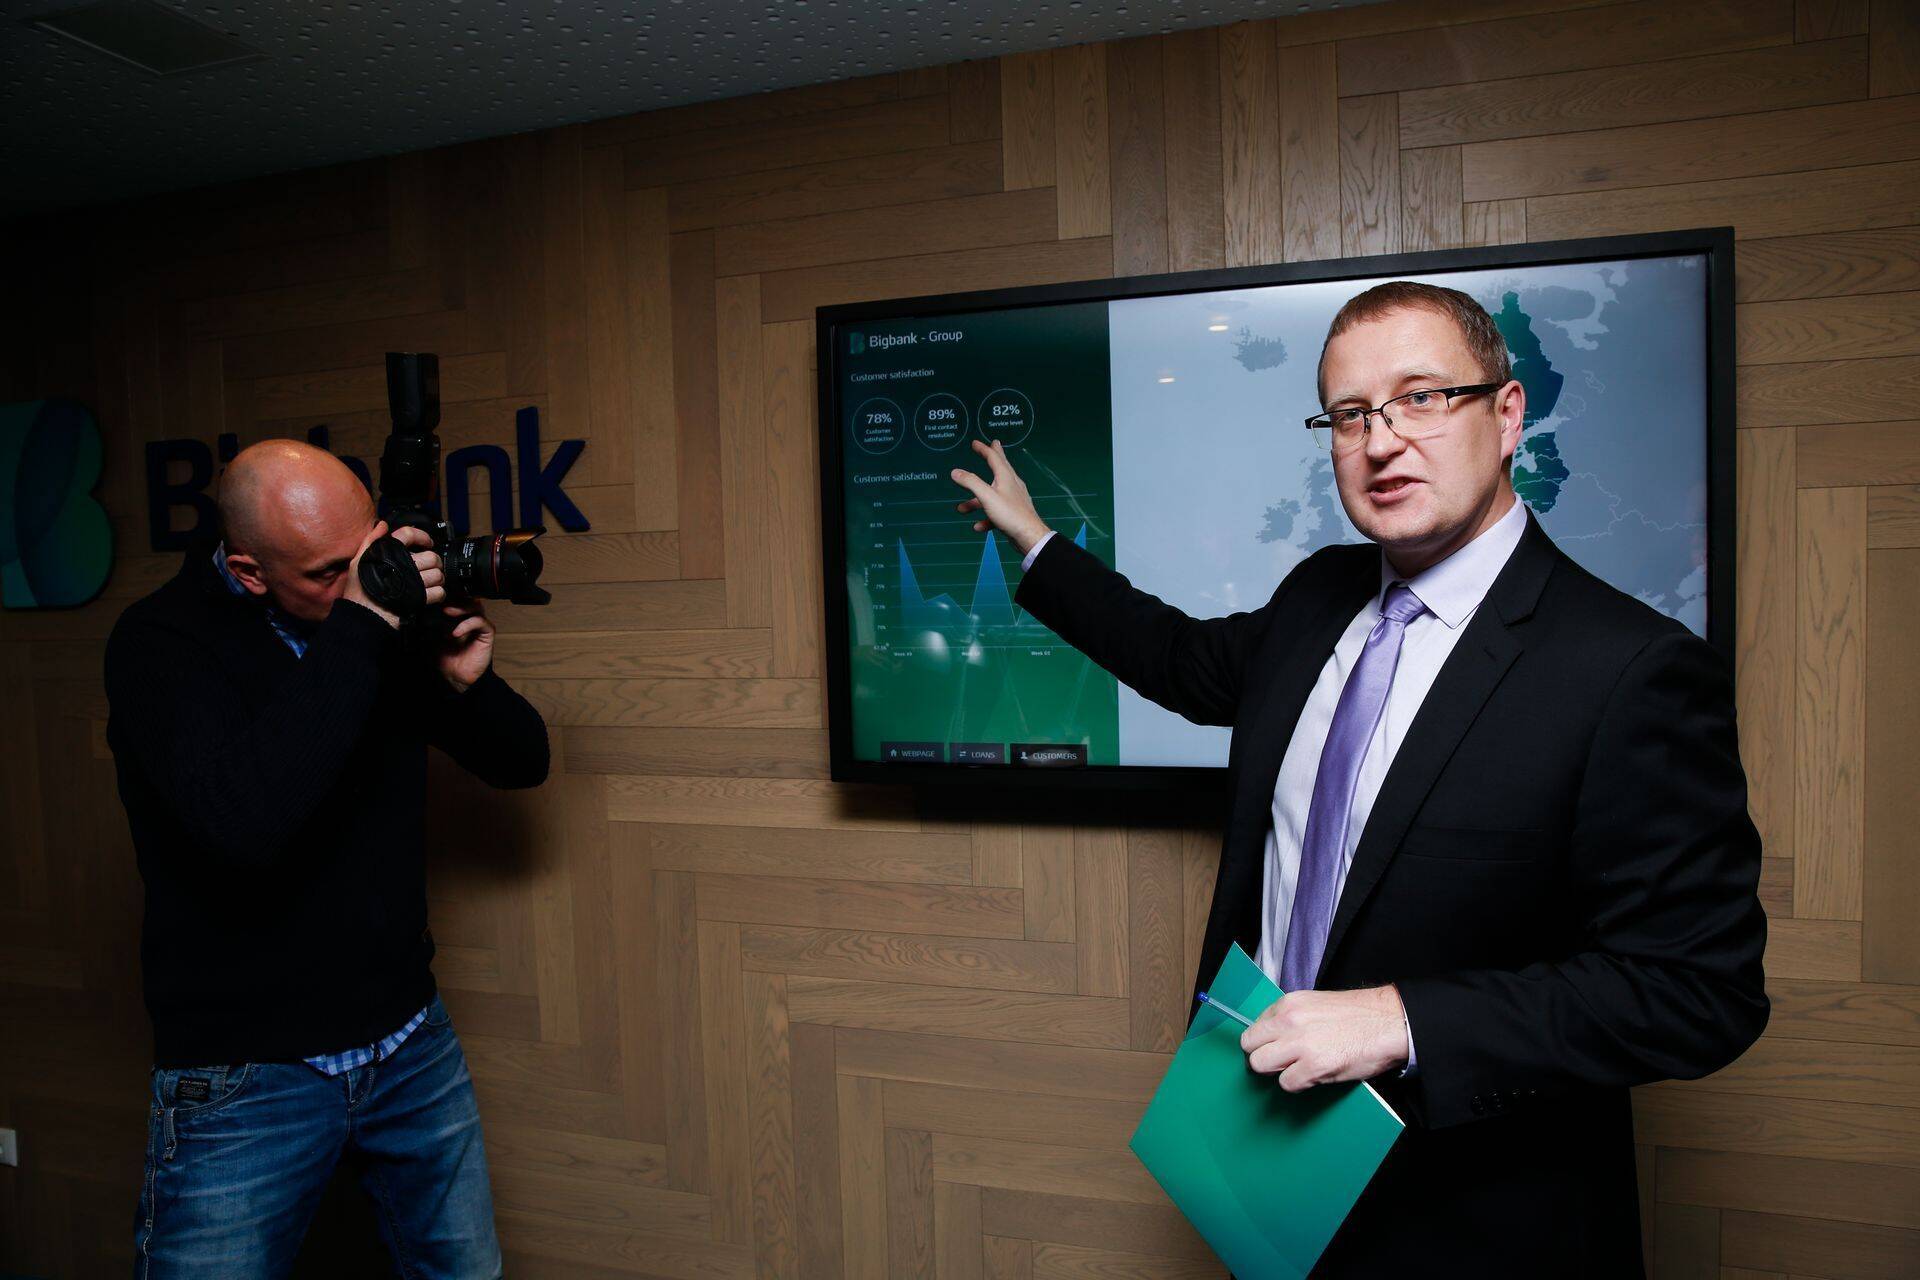
Однако в последнее время, по мнению председателя правления Bigbank Кайдо Саара, в Эстонии и Европе значительно усилились позиции малых и средних предприятий банковского сектора, и главной тенденцией в ближайшие годы станет существенное ослабление силы влияния крупных банков.
Снижение доли универсальных банков представляется ведущей тенденцией и Паакспуу: «Финансовая грамотность потребителей растёт, о своих правах и возможностях люди знают всё больше. Если раньше жилищные займы обычно просили у своего «домашнего» банка, то теперь сравнивают предложения разных банков».
Горячие новости
Ключевое слово - специализация
Вторая наметившаяся тенденция – специализация банков. «На рынке появились новые игроки, например TransferWise, которые сосредоточились только на одном виде деятельности – это для клиента дешевле, проще, быстрее и прозрачнее», - сказал Саар.Универсальный банкинг со всей своей инфраструктурой (конторы, банковские автоматы), по словам Соона, действительно значительно дороже, чем узконаправленные услуги маленьких финансовых предприятий, базирующихся в основном на электронных решениях.
«Представим, во сколько обходится содержание конторы – зарплата работникам, аренда, коммунальные платежи и т.п. Или насколько дорогим может быть владение банковскими автоматами – сами они не дёшевы, а их ещё нужно обслуживать. Всё это стоит денег, и немалых. Потребитель же хочет получить всё как можно дешевле. Если подумать, что большая часть банковских услуг переходит в Интернет, неудивительно, что банки сводят на нет свою инфраструктуру и доступность наличности уменьшается», - перечислил он.
Технология, подтвердил Саар, развивается, и универсалы разрушают свою исторически прибыльную инфраструктуру (см. Справку). «Но причиной того является не бесполезность обычных клиентов, а их собственная неэффективность и слишком большие административные расходы, которые потребители не хотят оплачивать», - считает он.С другой стороны, такое сокращение своих расходов банками вызывает недовольство среди части их клиентов.
Autor: Полина Волкова
Autor: Татьяна Меркулова



Самые читаемые
3
4
5
Последние новости
Сейчас в фокусе


Подписаться на рассылку
Подпишитесь на рассылку и получите важнейшие новости дня прямо в почтовый ящик!
На главную